
Cuando una empresa compra mercancías en otro país, los trámites que debe realizar pueden ser muy diferentes dependiendo de dónde proceda la mercancía.
No es lo mismo comprar un producto a un proveedor de Francia que traerlo desde China, Estados Unidos o Reino Unido.
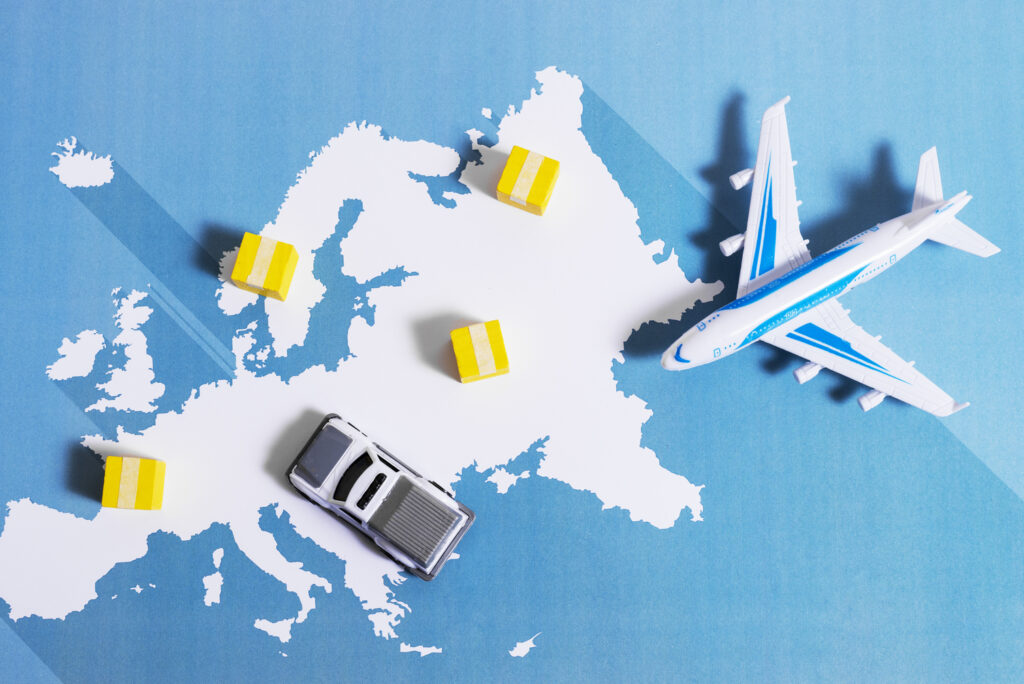
La principal diferencia está en que los países de la Unión Europea forman parte de la Unión Aduanera de la UE, mientras que las mercancías procedentes de países terceros están sujetas a formalidades aduaneras cuando entran en el territorio aduanero de la Unión.
Comprar dentro de la Unión Europea
Cuando una empresa española adquiere mercancías de otro Estado miembro de la Unión Europea, como Francia, Alemania o Italia, hablamos normalmente de una operación intracomunitaria, no de una importación aduanera.
Al encontrarse ambos países dentro de la Unión Aduanera, las mercancías pueden circular entre ellos sin derechos de aduana ni controles aduaneros en las fronteras interiores.
Esto simplifica considerablemente el movimiento de mercancías.
Eso no significa que no haya obligaciones para la empresa. Dependiendo de la operación, pueden existir obligaciones fiscales, contables y estadísticas, como la correcta declaración del IVA intracomunitario o, cuando corresponda, las obligaciones relacionadas con Intrastat.
¿Y qué ocurre cuando la mercancía viene de fuera de la UE?
La situación cambia cuando la mercancía procede de un país tercero, como China, Estados Unidos, India o Marruecos.
En estos casos, cuando la mercancía entra en la Unión Europea, pueden ser necesarias diferentes formalidades aduaneras.
Entre ellas pueden encontrarse:
- Presentación de una declaración aduanera.
- Clasificación arancelaria de la mercancía.
- Determinación de su origen.
- Determinación del valor en aduana.
- Aplicación, cuando corresponda, de derechos de importación.
- Aplicación del IVA a la importación.
- Comprobación de posibles restricciones o requisitos específicos.
- Controles aduaneros cuando proceda.
Por eso, una compra internacional fuera de la UE requiere una planificación diferente.
Imaginemos que una empresa de Mallorca compra el mismo tipo de producto a dos proveedores:
🇫🇷 Proveedor en Francia
La mercancía circula dentro de la Unión Europea y no se realiza un despacho de importación en la frontera entre Francia y España.
🇨🇳 Proveedor en China
La mercancía entra desde un país tercero en el territorio aduanero de la UE y debe cumplir las formalidades aduaneras correspondientes.
El producto puede ser exactamente el mismo, pero la gestión de la operación es diferente.
Este es un punto que puede generar confusión.
Que una mercancía llegue físicamente a España desde otro Estado miembro no significa necesariamente que su origen sea ese país.
Por ejemplo, una mercancía fabricada en China puede llegar a España después de haber pasado por Francia. El hecho de que el último transporte proceda de Francia no convierte automáticamente la mercancía en originaria de Francia.
Por eso es importante diferenciar entre origen, procedencia y lugar de expedición.
Antes de realizar una operación internacional, conviene saber:
1. De dónde procede la mercancía
Determinar si estamos ante una operación intracomunitaria o una entrada desde un país tercero.
2. Qué producto se está importando
La clasificación arancelaria puede determinar los derechos y requisitos aplicables.
3. Cuál es su origen
El origen puede ser relevante para la aplicación de medidas arancelarias y posibles preferencias comerciales.
4. Qué requisitos existen
Algunas mercancías pueden estar sujetas a autorizaciones, certificados o controles específicos.
5. Qué trámites son necesarios
En operaciones con países terceros, una correcta gestión aduanera es fundamental para evitar incidencias.
Si la operación cumple los requisitos para acogerse al perfeccionamiento activo, no tendría por qué soportar desde el principio los mismos costes aduaneros que tendría una importación definitiva.
Esto puede mejorar la planificación de los costes de la operación y evitar que la empresa adelante determinados derechos de importación cuando la mercancía está destinada a un proceso vinculado a una posterior exportación.
Por eso, para determinadas empresas con actividad internacional, el TPA puede convertirse en una herramienta de optimización de costes y de gestión aduanera.
Cuando una empresa importa mercancías desde fuera de la Unión Europea, contar con una agencia de aduanas permite delegar buena parte de las formalidades y gestiones aduaneras asociadas a la operación.
En Agencia Moranta gestionamos operaciones de importación y exportación, ayudando a nuestros clientes con la documentación, declaraciones y trámites necesarios para que sus mercancías puedan continuar su recorrido.
En resumen
La diferencia fundamental es sencilla:
Dentro de la UE → circulación de mercancías dentro de la Unión Aduanera, sin despacho de importación entre Estados miembros.
Desde fuera de la UE → entrada de mercancías desde un país tercero y cumplimiento de las formalidades aduaneras correspondientes.
Conocer esta diferencia antes de realizar una operación permite anticipar costes, requisitos y trámites y planificar mejor una compra internacional.